個人事業主向け請求書テンプレート(外税・登録番号欄あり)

01 件名・振込先あり
ほかの基本テンプレート(02〜10)


基本10種類の違い
| 番号 | ほかと違うところ | 明細の行数 | 形式 |
|---|---|---|---|
| 01 | 件名とお支払期限を宛名の下に配置。TEL・FAX・メール欄あり | 13行 | Excel・PDF |
| 02 | 振込先を請求金額の上にまとめた配置。件名欄あり | 13行 | Excel・PDF |
| 03 | 明細にNo列。宛先の住所欄とメール欄あり | 13行 | Excel・PDF |
| 04 | 件名欄のない最小限の構成。振込先は下部 | 12行 | Excel・PDF |
| 05 | 請求日が「年 月 日」の記入欄。消費税と合計を1行に横並び | 12行 | Excel・PDF |
| 06 | 明細ごとに備考列あり | 10行 | Excel・PDF |
| 07 | 紺色の見出し。No列と件名欄あり | 9行 | Excelのみ |
| 08 | 発行者の情報が左上。単価欄がなく、金額を直接入れる | 9行 | Excel・PDF |
| 09 | 商品コード列あり | 10行 | Excel・PDF |
| 10 | 値引きの行あり。単価欄なし | 9行 | Excel・PDF |
請求内容に合わせたテンプレート
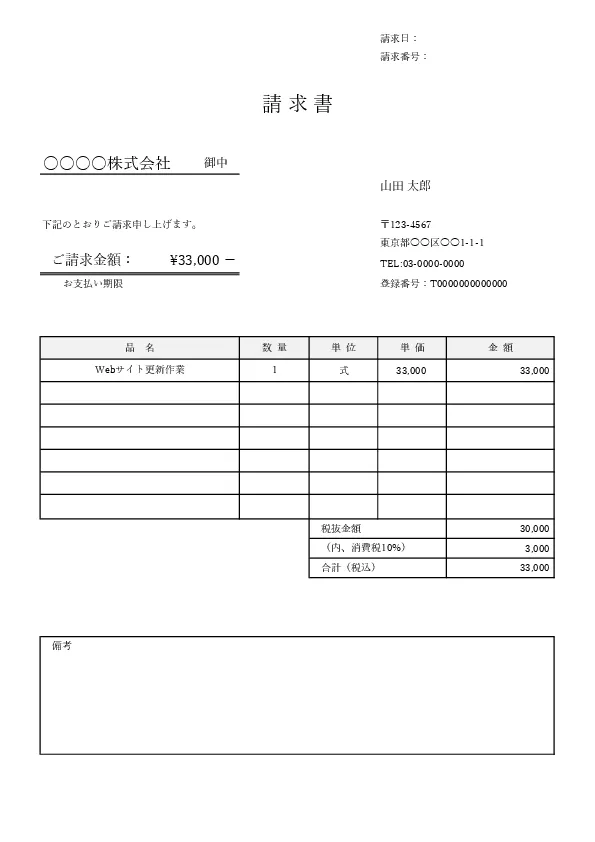
内税(税込み価格)で請求する
税込みの金額で契約しているときに使います。明細には税込みの金額を入れ、消費税は「税込合計×10÷110」を切り捨てて逆算します。33,000円なら、税抜30,000円と消費税3,000円です。

源泉徴収税の欄がある請求書
原稿料・講演料、ポスターやロゴなどのデザイン料、弁護士や司法書士の報酬などは、支払う側が源泉徴収をします。合計は「小計+消費税−源泉徴収税」で、源泉徴収税は次の式で出し、1円未満を切り捨てています。 INT(IF(請求額<=1000000,請求額*10.21%,(請求額-1000000)*20.42%+102100))
見本のデザイン料45,000円なら、源泉徴収税は4,594円、請求額は44,906円です。 消費税の額を請求書ではっきり分けて書いていれば、源泉徴収は税抜きの報酬額にかけて構いません。このテンプレートも税抜の小計で計算しています。 支払う側が、給与を払っていない個人(従業員のいない個人事業主など)なら源泉徴収はされません。その場合は01〜10を使ってください。

軽減税率(8%と10%)が混ざる請求書
明細ごとに税率を入れると、左下の「税率別内訳」に、8%対象と10%対象の税抜金額と消費税額が出ます。見本では8%対象が2,600円で消費税208円、10%対象が2,500円で消費税250円です。 消費税は税率ごとの合計に1回だけかけて切り捨てています。明細の右端の税額は確認用で、合計には使っていません。
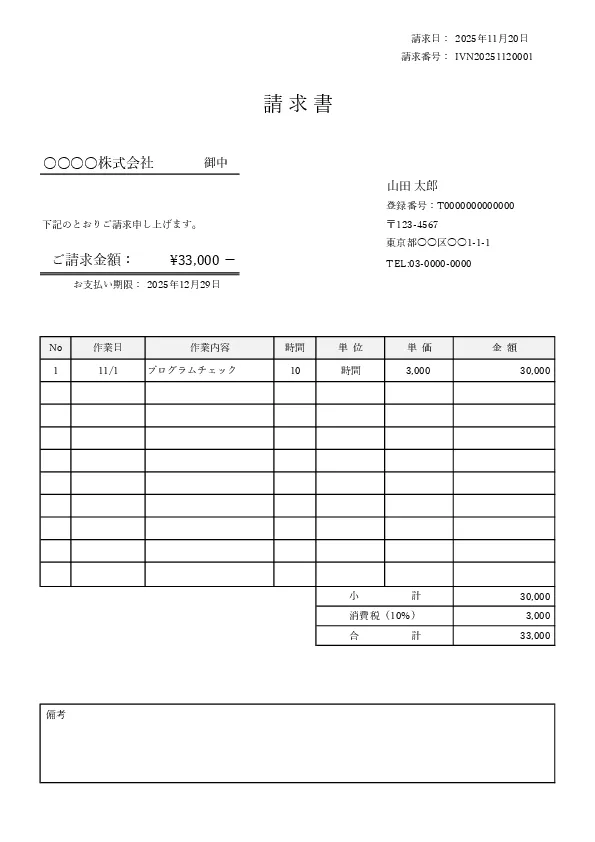
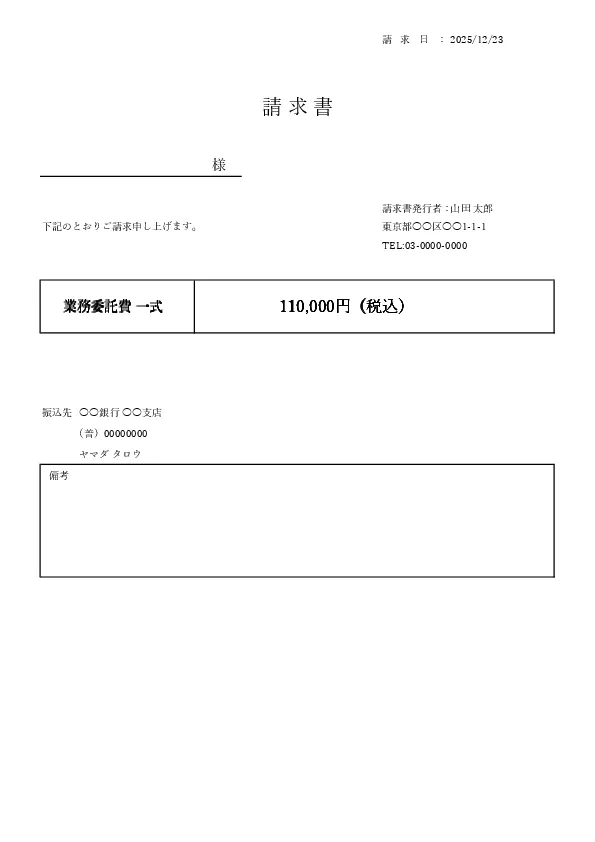
金額を一式で書くだけの簡易版
明細も計算式もなく、「業務委託費 一式」と金額を書くだけの1枚です。登録番号と消費税額の欄がないので、インボイス登録をしている方は01〜10を使ってください。

請求書兼領収書
下半分が領収書になっています。領収書として受け取った金額が5万円以上なら、原則として収入印紙が必要です。消費税の額を分けて書いていれば、税抜きの金額で判定します。弁護士や医師など、営業にあたらない業務の受取書には印紙はいりません。

納品書兼請求書
タイトルが「納品書 兼 請求書」で、文言も「下記のとおり納品、請求申し上げます」です。明細は8行。品物を納めるときに、そのまま請求まで済ませたい場合に向いています。

立替金を分けて請求する
上が報酬の明細(6行)、下が立替経費の明細(5行)です。立替経費には消費税をかけず、ご請求金額は「報酬の合計+立替経費の小計」で出ます。 仕事のために自分で買った材料などは立替金にならず、報酬と同じく消費税の対象になる場合があります。
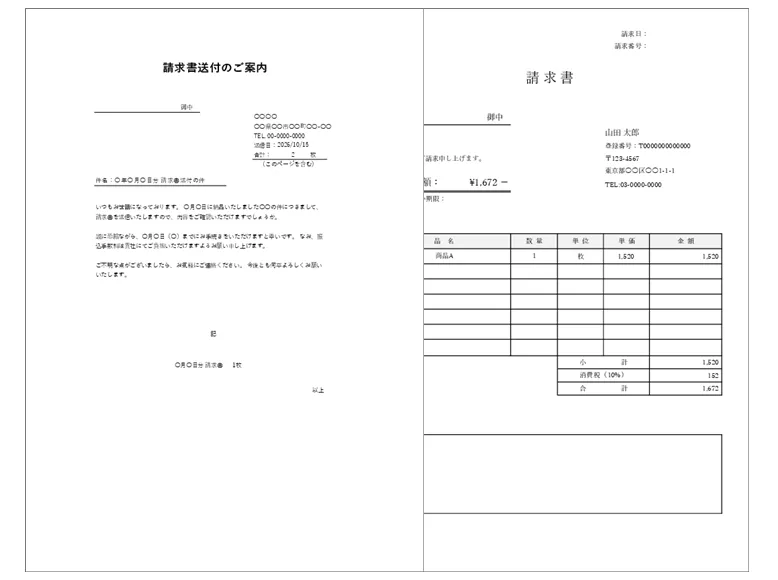
FAX送信状付きの請求書
「請求書」と「FAX送信状」の2シートです。送信状の送信日は開くたびに今日の日付に変わるので、送る日に印刷するか、手で上書きしてください。
Googleスプレッドシート版テンプレート